
 by
Trả lời nhanh
Chủ đầu tư Central Home áp dụng 5 phương thức thanh toán: giãn 24 tháng (chiết khấu 1%), chuẩn 7 tháng (2%), thanh toán nhanh 50% (3%), thanh toán nhanh 70% (4%) và vay ngân hàng (4%). Tất cả đều bắt đầu bằng đặt cọc 50 triệu đồng, ký hợp đồng mua bán và thanh toán đợt 1 bằng 30% giá bán trong vòng 7 ngày kể từ ngày cọc; nộp 2% phí bảo trì khi nhận bàn giao và 5% cuối cùng khi làm giấy chứng nhận.
Với căn hộ, chọn đúng phương thức thanh toán quan trọng không kém chọn đúng căn. Cùng một căn 2 phòng ngủ giá gần 2 tỷ, hai người mua có thể chênh nhau vài chục triệu đồng chỉ vì chọn phương án khác nhau – và quan trọng hơn, áp lực dòng tiền hằng tháng hoàn toàn khác. Bài viết liệt kê đầy đủ lịch thanh toán từng phương án theo bảng tính giá của chủ đầu tư.
Những mốc chung của cả 5 phương án
| Mốc | Nội dung |
|---|---|
| Đặt cọc | 50 triệu đồng khi ký thỏa thuận đặt cọc giữ căn |
| Đợt 1 | 30% giá bán, ký hợp đồng mua bán trong vòng 7 ngày kể từ ngày cọc |
| Bàn giao | 25% giá bán + 2% phí bảo trì |
| Công chứng giấy chứng nhận | 5% cuối cùng |
Khác biệt giữa các phương án nằm ở phần giữa: số tiền từ 30% đến 70% được rải ra bao nhiêu đợt và trong bao lâu.
Phương án 1: Giãn 24 tháng – chiết khấu 1%
| Đợt | Thời điểm | Tỷ lệ | Lũy kế |
|---|---|---|---|
| Cọc | Ký thỏa thuận đặt cọc | 50 triệu | — |
| 1 | Ký HĐMB – 7 ngày kể từ ngày cọc | 30% | 30% |
| 2 – 9 | Mỗi 60 ngày một đợt (8 đợt) | 5%/đợt | 70% |
| 10 | Thông báo bàn giao căn hộ | 25% + 2% phí bảo trì | 95% |
| 11 | Thủ tục công chứng giấy chứng nhận | 5% | 100% |
Đây là phương án nhẹ nhàng nhất về dòng tiền: sau khoản 30% ban đầu, mỗi hai tháng chỉ đóng 5% giá trị căn hộ, kéo dài khoảng 24 tháng. Với căn 2 phòng ngủ gần 2 tỷ, mỗi đợt tương đương khoảng 98 triệu đồng, tức trung bình khoảng 49 triệu mỗi tháng. Phù hợp với người có thu nhập đều và không muốn vay ngân hàng.
Phương án 2: Chuẩn 7 tháng – chiết khấu 2%
| Đợt | Thời điểm | Tỷ lệ | Lũy kế |
|---|---|---|---|
| Cọc | Ký thỏa thuận đặt cọc | 50 triệu | — |
| 1 | Ký HĐMB – 7 ngày kể từ ngày cọc | 30% | 30% |
| 2 – 5 | 30 / 90 / 150 / 210 ngày kể từ đợt 1 | 10%/đợt | 70% |
| 6 | Thông báo bàn giao căn hộ | 25% + 2% phí bảo trì | 95% |
| 7 | Thủ tục công chứng giấy chứng nhận | 5% | 100% |
Cân bằng giữa dòng tiền và ưu đãi: chỉ 7 đợt, chiết khấu gấp đôi phương án giãn. Mỗi đợt 10% – với căn 2 tỷ là khoảng 200 triệu đồng mỗi lần, cách nhau 60 ngày.
Phương án 3 và 4: Thanh toán nhanh 50% và 70%
| Nội dung | Nhanh 50% | Nhanh 70% |
|---|---|---|
| Đặt cọc | 50 triệu | 50 triệu |
| Thanh toán | Đạt mốc 50% giá bán theo lịch rút gọn | Đạt mốc 70% giá bán sớm |
| Phần còn lại | Theo tiến độ bàn giao | Theo tiến độ bàn giao |
| Bàn giao | 25% + 2% phí bảo trì | 25% + 2% phí bảo trì |
| Công chứng GCN | 5% | 5% |
| Chiết khấu thanh toán | 3% | 4% – mức cao nhất |
Hai phương án này dành cho người có sẵn tiền mặt và muốn tối ưu giá mua. Với căn 2 phòng ngủ khoảng 1,97 tỷ, chênh lệch chiết khấu giữa phương án giãn (1%) và nhanh 70% (4%) là khoảng 59 triệu đồng – đáng kể nếu bạn không phải vay.
Phương án 5: Vay ngân hàng
| Nội dung | Chi tiết |
|---|---|
| Vốn tự có | Từ 25 – 30% giá trị căn hộ |
| Ngân hàng giải ngân | Phần còn lại theo tiến độ hợp đồng |
| Đặc quyền | Chỉ 30% đến khi nhận nhà, chưa cần vay ngay |
| Bàn giao | 25% + 2% phí bảo trì |
| Chiết khấu thanh toán | 4% |
“Mua hôm nay – vay năm sau” nghĩa là gì?
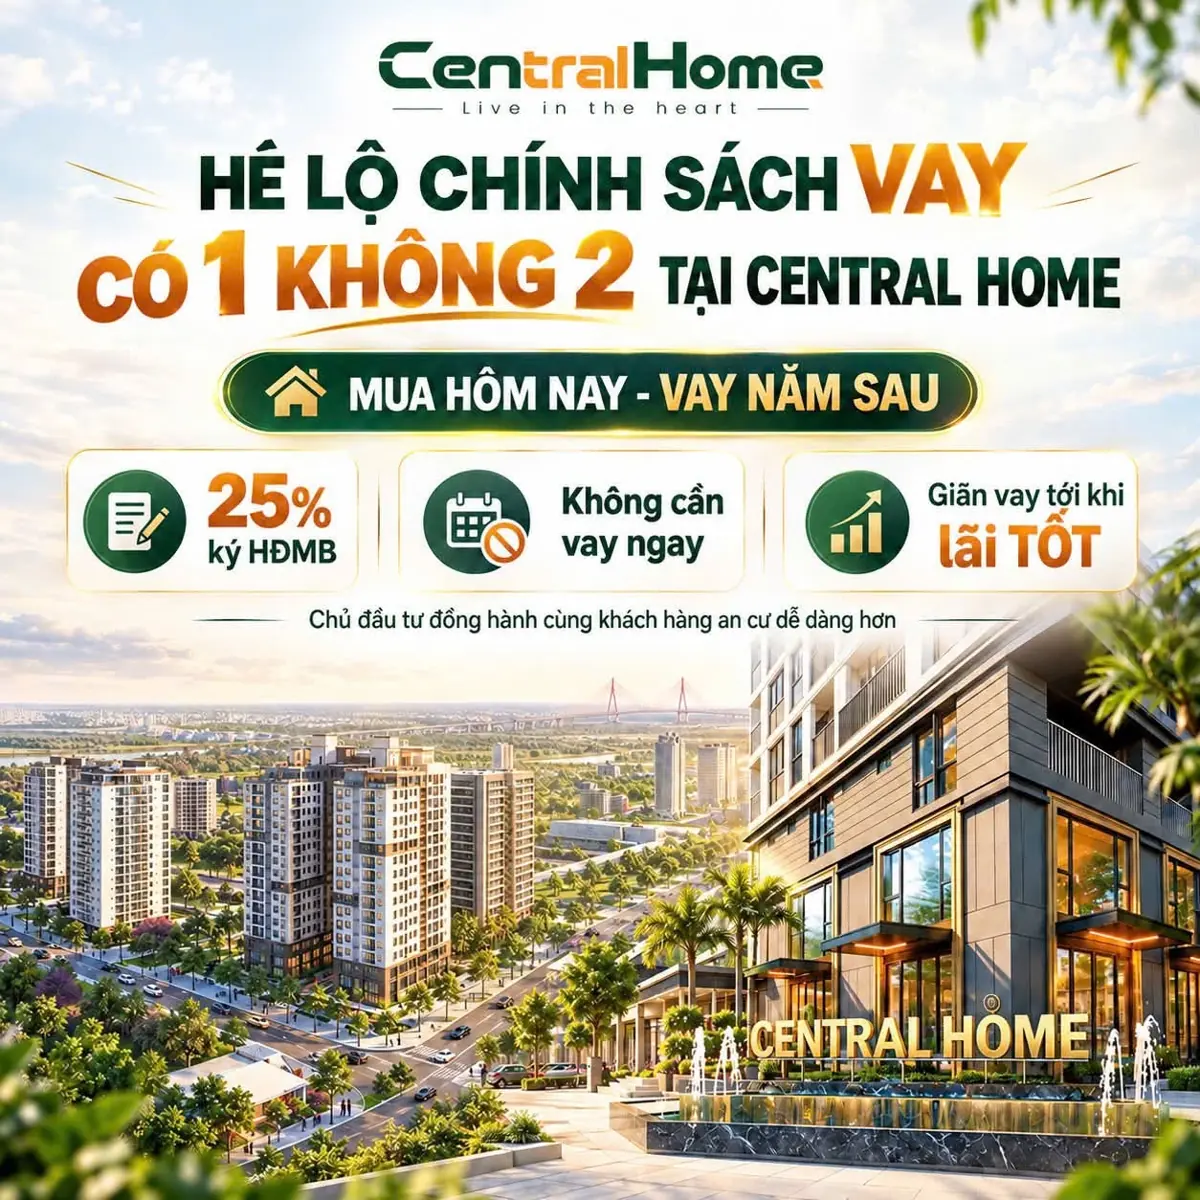
Đây là đặc quyền đi kèm phương án vay: khách hàng chỉ cần thanh toán 30% giá bán và dừng ở đó cho tới khi nhận nhà hoặc tới khi lãi suất giảm, chưa phải giải ngân khoản vay ngay trong giai đoạn lãi suất còn cao. Nói cách khác, bạn giữ được căn với 30% vốn, còn thời điểm bắt đầu trả lãi thì chủ động chọn.
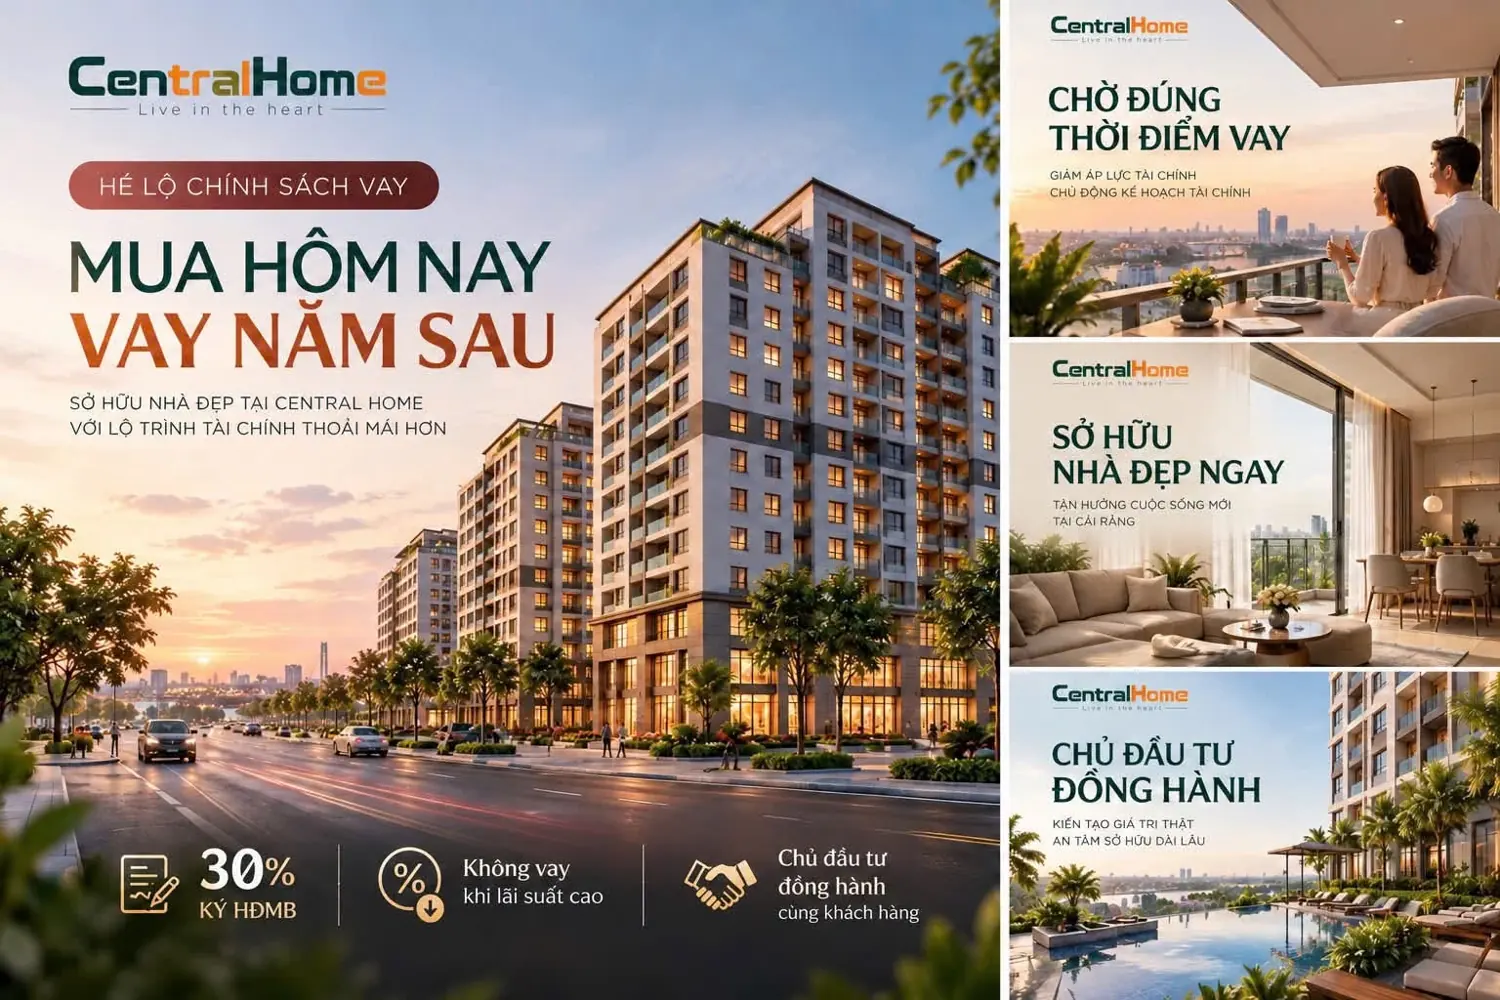
Lợi ích rõ nhất là giảm áp lực lãi vay những năm đầu – giai đoạn mà nhiều người mua nhà lần đầu dễ đuối. Nhưng cần hiểu đúng: đây là giãn thời điểm vay, không phải miễn lãi. Khi giải ngân, bạn vẫn vay đủ phần còn lại và trả lãi theo lãi suất tại thời điểm đó. Số suất áp dụng cũng có giới hạn theo từng đợt.
So sánh 5 phương án
| Phương án | Chiết khấu | Áp lực dòng tiền | Phù hợp với ai |
|---|---|---|---|
| Giãn 24 tháng | 1% | Thấp nhất | Thu nhập đều, không muốn vay |
| Chuẩn 7 tháng | 2% | Trung bình | Có tích lũy, muốn tất toán trong 1 năm |
| Nhanh 50% | 3% | Khá cao | Có sẵn khoảng một nửa giá trị căn |
| Nhanh 70% | 4% | Cao nhất | Có sẵn tiền, ưu tiên giá tốt nhất |
| Vay ngân hàng | 4% | Thấp lúc đầu, cao về sau | Vốn mỏng, thu nhập ổn định dài hạn |
Những câu cần hỏi trước khi ký
- Chiết khấu đang áp dụng cho đợt này là bao nhiêu, tính trên giá trước hay sau VAT?
- Ngân hàng nào bảo lãnh và liên kết cho vay, hạn mức tối đa bao nhiêu phần trăm?
- Lãi suất ưu đãi áp dụng bao lâu, sau đó thả nổi theo biên độ nào?
- Nếu chậm một đợt thanh toán thì phạt bao nhiêu phần trăm mỗi ngày?
- Điều kiện và chi phí nếu muốn chuyển nhượng hợp đồng trước khi nhận nhà?
- 2% phí bảo trì tính trên giá nào, nộp tại thời điểm nào?
Câu hỏi thường gặp
Mua Central Home đặt cọc bao nhiêu?
Đặt cọc 50 triệu đồng khi ký thỏa thuận đặt cọc giữ căn, áp dụng cho cả 5 phương thức thanh toán.
Đợt 1 phải đóng bao nhiêu phần trăm?
30% giá bán, thanh toán khi ký hợp đồng mua bán trong vòng 7 ngày kể từ ngày đặt cọc.
Phương án nào có chiết khấu cao nhất?
Thanh toán nhanh 70% và vay ngân hàng, cùng mức chiết khấu thanh toán 4%.
Vay ngân hàng mua Central Home cần vốn tự có bao nhiêu?
Từ 25 đến 30% giá trị căn hộ; phần còn lại ngân hàng giải ngân theo tiến độ hợp đồng.
“Mua hôm nay – vay năm sau” có được miễn lãi không?
Không. Chính sách này cho phép giãn thời điểm giải ngân khoản vay, giúp chưa phải trả lãi trong giai đoạn đầu, nhưng khi giải ngân vẫn trả lãi bình thường theo ngân hàng.
Lời khuyên từ Nam Minh Phát
Đừng chọn phương án chỉ vì chiết khấu cao. Hãy lấy thu nhập ròng hằng tháng của gia đình, trừ chi phí sinh hoạt, rồi xem khoản còn lại có gánh nổi lịch đóng tiền của phương án đó không – và chừa thêm một khoản dự phòng cho phí bảo trì, nội thất lúc nhận nhà. Nếu cần, Nam Minh Phát tính giúp bạn bảng dòng tiền cho từng phương án trên đúng căn bạn chọn.
Nguồn dữ liệu
Lịch thanh toán, tỷ lệ từng đợt và mức chiết khấu theo bảng tính giá của chủ đầu tư Central Home (chính sách bán hàng tháng 9/2026); chính sách vay theo ấn phẩm “Mua hôm nay – Vay năm sau” của chủ đầu tư (10/2026). Nam Minh Phát tổng hợp; chính sách thay đổi theo từng đợt bán, vui lòng liên hệ xác nhận.
Tính dòng tiền cho căn bạn chọn
Xem chi tiết 5 phương thức thanh toán tại trang giá & thanh toán Central Home. Gọi/Zalo 0827 555 536.
Fanpage: Bất động sản Nam Minh Phát.